비트코인이 9월 22일 8만7천 달러를 넘기며 8개월 만의 최고치를 찍자 “이제 바닥을 지난 것 아니냐”는 말과 “고점 대비 아직 30% 넘게 빠져 있다”는 말이 동시에 나왔습니다. 같은 가격을 보고도 해석이 갈리는 이유는 간단합니다. 가격 차트는 “지금 얼마인가”만 알려줄 뿐, “누가 얼마에 샀고, 지금 팔고 있는가”는 알려주지 않기 때문입니다.
이 빈칸을 채우는 도구가 비트코인 온체인 지표입니다. 이 글은 실현가격, MVRV, SOPR, 단기·장기 보유자, 거래소 유출입이라는 다섯 가지 핵심 온체인 지표를 읽는 법을 정리하고, 한 걸음 더 나아가 “2025년 고점에서는 왜 교과서적인 기준선이 제대로 맞지 않았는가”라는 질문까지 다룹니다. 공식을 외우는 것보다 공식이 언제 틀리는지 아는 것이 더 중요하기 때문입니다.
온체인 데이터란 무엇이고, 가격 차트와 무엇이 다른가

비트코인의 모든 거래는 전 세계 노드가 나눠 보관하는 공개 장부(블록체인)에 기록됩니다. 주식이라면 증권사와 예탁원 안에 갇혀 있을 “누가 언제 샀는가”라는 정보가, 비트코인에서는 누구나 조회할 수 있는 데이터로 남는 셈입니다. 온체인 분석은 이 장부를 통계적으로 가공해 시장 참여자의 행동을 추정하는 작업입니다.
핵심 아이디어는 하나입니다. 각 코인이 “마지막으로 움직인 시점의 가격”을 그 코인의 매입단가로 본다는 것입니다. 이 가정 하나로 시장 전체의 평균 매입단가, 보유자들의 평가손익, 실제로 코인을 옮긴 사람들이 이익을 봤는지 손해를 봤는지를 계산할 수 있습니다. 가격 차트가 결과라면, 온체인 데이터는 그 결과를 만든 사람들의 원가표에 가깝습니다.
다만 한계도 분명합니다. 한 사람이 여러 지갑을 쓰거나, 거래소·수탁기관이 수많은 고객 코인을 한 지갑에 모아 두는 경우 “지갑 = 사람”이라는 등식이 깨집니다. 이 한계는 뒤에서 다룰 “공식이 빗나간 이유”와 직결됩니다.
출발점은 ‘평균 매입단가’ — 실현가격과 True Market Mean
실현가격(Realized Price)은 모든 비트코인의 마지막 이동 시점 가격을 평균 낸 값으로, 시장 전체의 평균 매입단가로 해석됩니다. 가격이 실현가격 아래로 내려가면 “평균적인 보유자가 손실 상태”라는 뜻이어서, 과거 약세장의 바닥권에서 자주 지지선 역할을 했습니다. 블록미디어가 전한 글래스노드 분석에 따르면 올해 6월 초 기준 실현가격은 약 5만4천 달러 수준이었습니다.
문제는 실현가격에 10년 넘게 움직이지 않은 코인, 사실상 분실된 코인까지 포함된다는 점입니다. 그래서 글래스노드는 실제로 거래에 참여하는 투자자만 추려 평균단가를 계산한 True Market Mean(활동 투자자 평균단가)을 함께 봅니다. 9월 23일 발표된 글래스노드 주간 보고서는 이 값을 약 7만7천 달러로 제시하며 “하방의 주요 지지선”이라고 평가했습니다. 9월 중순 한때 가격이 이 선(약 7만6천~7만7천 달러) 아래로 밀렸다가 다시 올라선 것이 이번 반등의 출발점이었습니다.
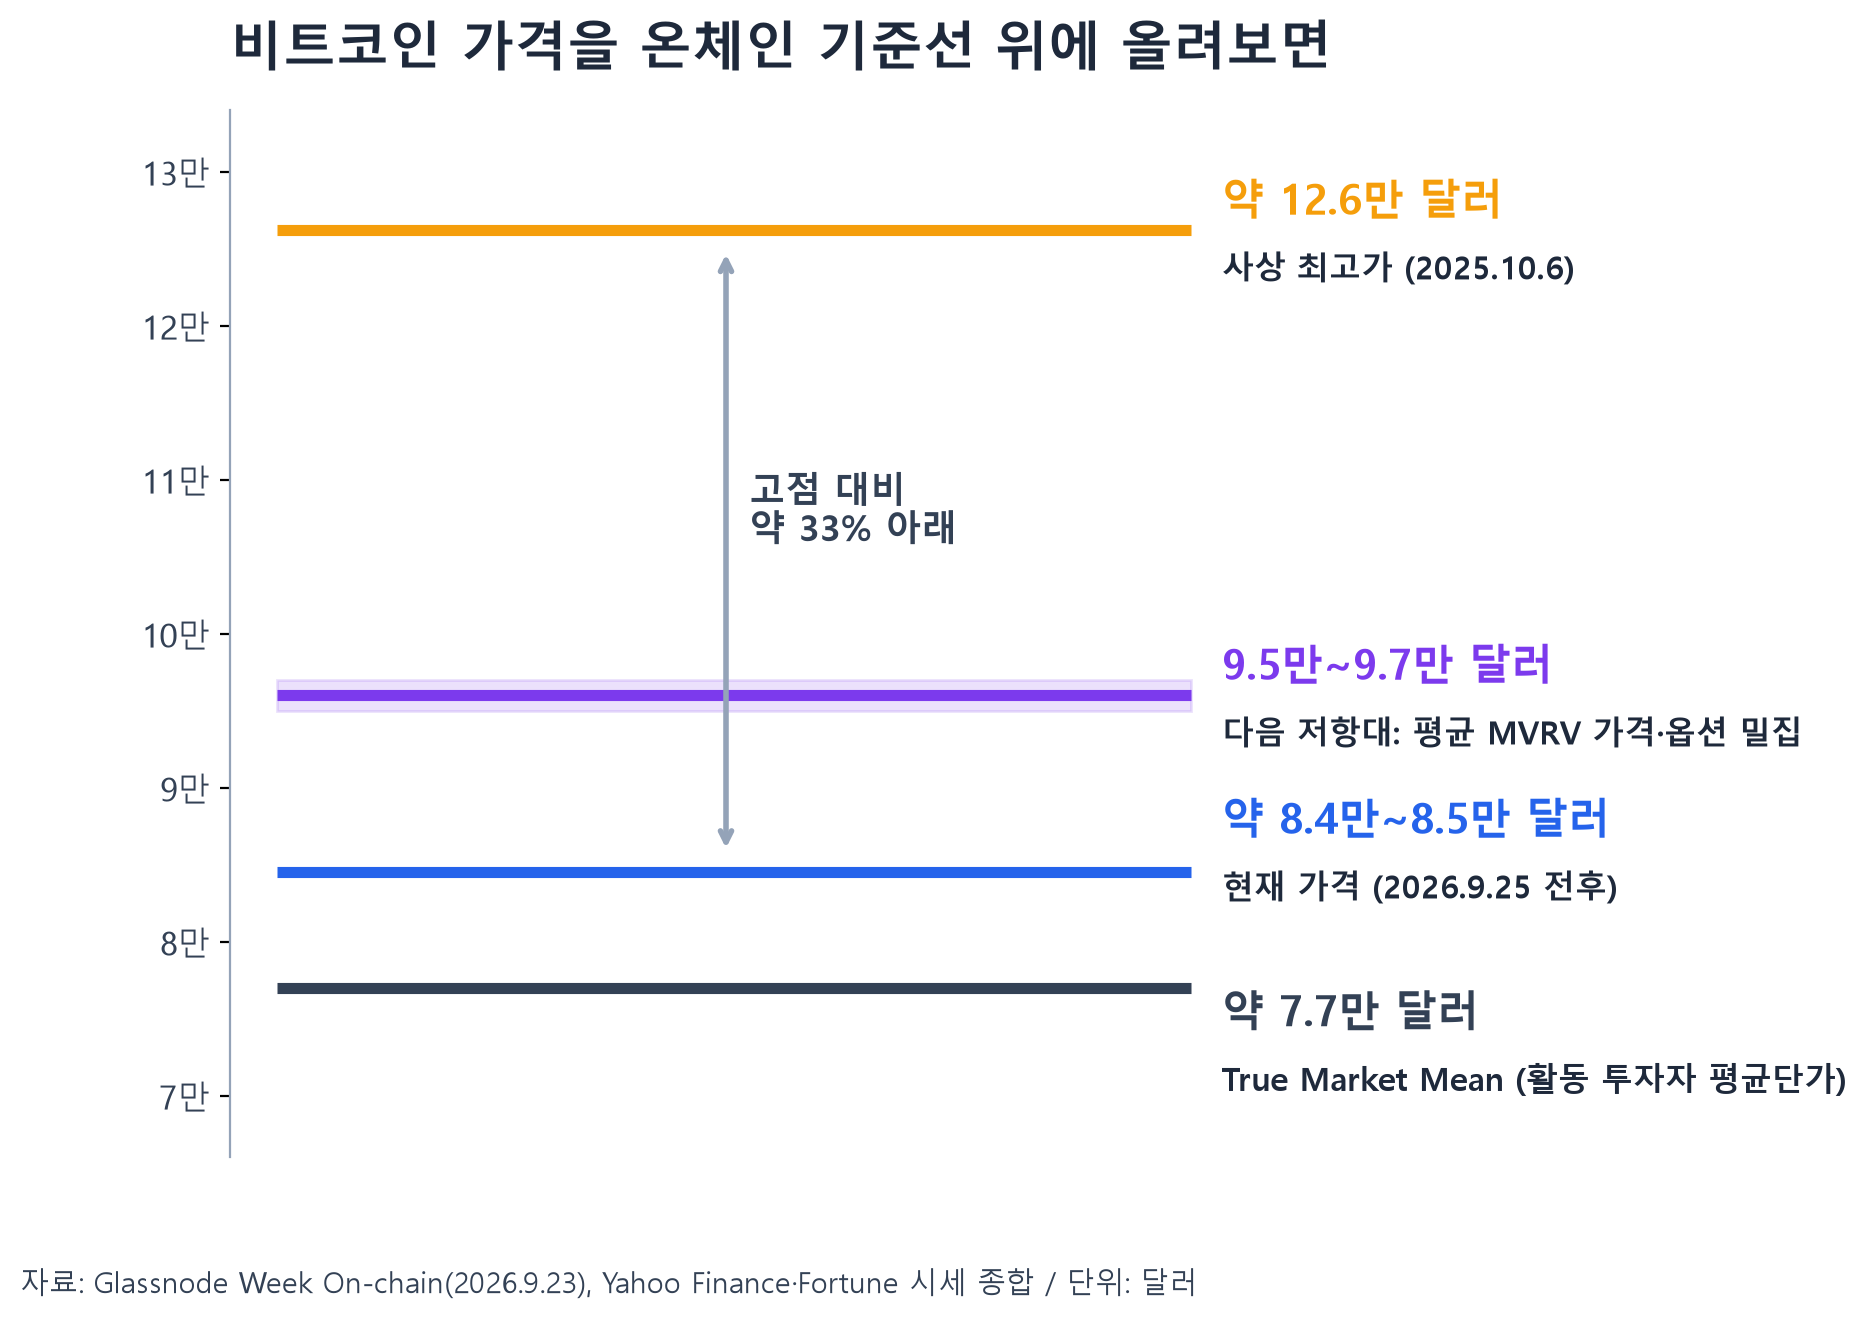
이렇게 가격을 기준선 위에 올려놓으면 지금 위치가 입체적으로 보입니다. 9월 25일 전후 비트코인은 8만4천~8만5천 달러대로, True Market Mean과 단기 보유자 평균단가를 모두 웃돌고 있습니다. 반면 2025년 10월 6일 기록한 사상 최고가 12만6,198달러보다는 여전히 약 33% 낮은 조정 국면입니다. 글래스노드가 다음 시험대로 지목한 구간은 평균 MVRV 가격과 옵션 포지션이 겹치는 9만5천~9만7천 달러입니다. “싸다/비싸다”보다 “어느 기준선과 어느 기준선 사이에 있는가”로 말하는 것이 온체인 독해의 첫걸음입니다.
MVRV와 SOPR — ‘평가이익’과 ‘실현이익’은 다르다
MVRV는 시가총액을 실현시가총액으로 나눈 값입니다. 쉽게 말해 “현재가 ÷ 평균 매입단가”입니다. 1보다 크면 보유자 평균이 수익 상태, 1보다 작으면 손실 상태입니다. 과거 사이클에서는 MVRV가 3.5 이상으로 치솟은 구간이 대체로 과열 고점과 겹쳤고, 0.8~1.0 부근이 바닥권으로 거론돼 왔습니다.
SOPR(Spent Output Profit Ratio)은 시선을 “들고 있는 사람”에서 “실제로 코인을 옮긴 사람”으로 옮깁니다. 이동된 코인의 판 가격을 산 가격으로 나눈 값으로, 1보다 크면 평균적으로 이익을 보고 팔았다는 뜻, 1보다 작으면 손해를 감수하고 팔았다는 뜻입니다. 상승장에서는 SOPR이 1 근처로 내려왔다가 반등하는 모습이 “본전에 팔지 않겠다”는 심리의 신호로 해석되곤 합니다.

두 지표를 함께 봐야 하는 이유는 둘이 엇갈릴 때 정보가 가장 많기 때문입니다. MVRV는 높은데 SOPR이 낮다면 “평가이익은 크지만 아직 아무도 팔지 않는” 상태이고, MVRV가 낮은데 SOPR이 1 아래로 깊게 빠진다면 “손실을 보고도 던지는 항복 매도”가 진행 중이라는 뜻일 수 있습니다. 실제로 글래스노드는 이번 반등 국면의 이익 실현 규모가 2024~2025년 고점 당시의 일부에 불과하다고 분석했습니다. 가격은 올랐지만 아직 대규모 차익 실현은 나오지 않았다는 해석입니다.
누가 움직이는가 — 단기·장기 보유자와 거래소 유출입
온체인 분석에서는 보유 기간 155일을 기준으로 단기 보유자(STH)와 장기 보유자(LTH)를 나눕니다. 글래스노드가 2020년 연구에서 “보유 155일을 넘기면 코인이 다시 움직일 확률이 뚜렷하게 낮아진다”는 점을 근거로 정한 기준이며, 지금은 업계 표준처럼 쓰입니다.
단기 보유자는 가격에 민감해 반등 때 가장 먼저 파는 집단입니다. 그래서 단기 보유자 평균단가는 추세를 판단하는 기준선으로 자주 쓰입니다. 강세장에서는 가격이 대체로 이 선 위에, 약세장에서는 아래에 머무는 경향이 있습니다. 글래스노드는 현재 “단기 보유자 거의 전부가 수익 구간”이라고 짚었는데, 이는 추세가 살아 있다는 뜻인 동시에 차익 매물이 언제든 나올 수 있다는 경고이기도 합니다.
장기 보유자, 특히 수년간 잠들어 있던 지갑의 움직임은 별도로 봐야 합니다. 오래된 코인이 움직이면 시장은 즉각 “고래의 매도 신호”로 받아들이지만, 실제로는 지갑 이전·상속·보안 정비인 경우도 많습니다. 이 해석의 함정은 15년 잠자던 비트코인 지갑 100BTC 이동 사례에서 자세히 짚었습니다.
거래소 순유입(입금 – 출금)도 자주 인용됩니다. 거래소로 코인이 들어오면 매도 대기 물량 증가, 빠져나가면 개인 지갑으로 옮겨 장기 보관하려는 흐름으로 해석합니다. 다만 이 지표는 뒤에서 설명할 ETF 수탁 구조 때문에 과거보다 해석이 까다로워졌습니다.
공식이 빗나간 2025년 — ETF 이후 무엇이 달라졌나
여기서 이 글의 핵심 질문으로 돌아갑니다. MVRV 3.5, SOPR 급등 같은 교과서적인 고점 신호는 2017년과 2021년에는 비교적 잘 맞았습니다. 그런데 2025년 10월 사상 최고가 당시에는 이런 신호들이 뚜렷하게 켜지지 않았다는 분석이 나왔습니다. 일부 온체인 분석(BIT 리서치 등)은 이번 사이클 MVRV가 과거 고점 기준선(3.5 이상)에 한참 못 미친 채 정점을 지났다고 평가합니다.

가장 유력한 설명은 수요 주체의 변화입니다. 2024년 1월 미국 현물 비트코인 ETF가 승인된 뒤, 시장에는 연기금·자산운용사·기업 재무부서처럼 정해진 비중에 맞춰 기계적으로 사고파는 매수자가 대거 들어왔습니다. 과거 고점을 만든 것은 개인 투자자의 추격 매수가 만든 과열이었는데, 이런 기관 수요는 그런 폭발적 과열을 덜 만듭니다. 기준선 자체가 “개인 중심 시장”을 학습한 경험칙이었다는 뜻입니다. 수요 쪽 변화와 짝을 이루는 공급 쪽 규칙, 즉 반감기에 따른 발행량 감소는 비트코인 반감기 계산법에서 직접 계산해 볼 수 있습니다.
데이터 측면의 왜곡도 있습니다. ETF가 보유한 비트코인은 소수의 수탁기관 지갑에 대량으로 묶여 있고, ETF 주식은 증권시장에서 거래됩니다. 투자자가 ETF를 사고팔아도 블록체인에는 흔적이 남지 않는 경우가 많고, 수탁기관이 지갑을 정리하면 거래소 유출입이 크게 튀기도 합니다. 글래스노드에 따르면 이번 반등이 시작된 뒤 5일 동안 미국 현물 ETF로 약 13억 달러가 들어왔는데(그 전 2주는 순유출), 이런 자금의 상당 부분은 개인 지갑·거래소 사이의 온체인 흐름과는 다른 경로로 움직입니다.여기에 미국의 가상자산 시장구조법 논의(클래리티법 표결 이슈)나 국내 원화 스테이블코인법처럼 제도권 편입이 진행될수록, 온체인 밖에서 움직이는 자금의 비중은 더 커질 가능성이 있습니다.
그렇다고 온체인 지표가 쓸모없어졌다는 결론은 성급합니다. 반대 견해도 분명합니다. 글래스노드는 올해 6월 저점이 실현가격 위에서 형성됐으며, 이는 2017년 이후 어느 약세장에서도 없던 일이라고 분석했습니다. 바닥 쪽 기준선은 여전히 의미 있게 작동하고 있고, 다만 “얼마나 깊이 빠지는가”가 과거보다 얕아졌다는 해석입니다. 결국 전문가들 사이에서도 “기준선의 숫자를 새로 맞춰야 한다”는 쪽과 “고점 신호만 약해졌을 뿐 구조는 유효하다”는 쪽으로 견해가 갈립니다.
실전: 온체인 지표를 읽는 5단계 체크리스트
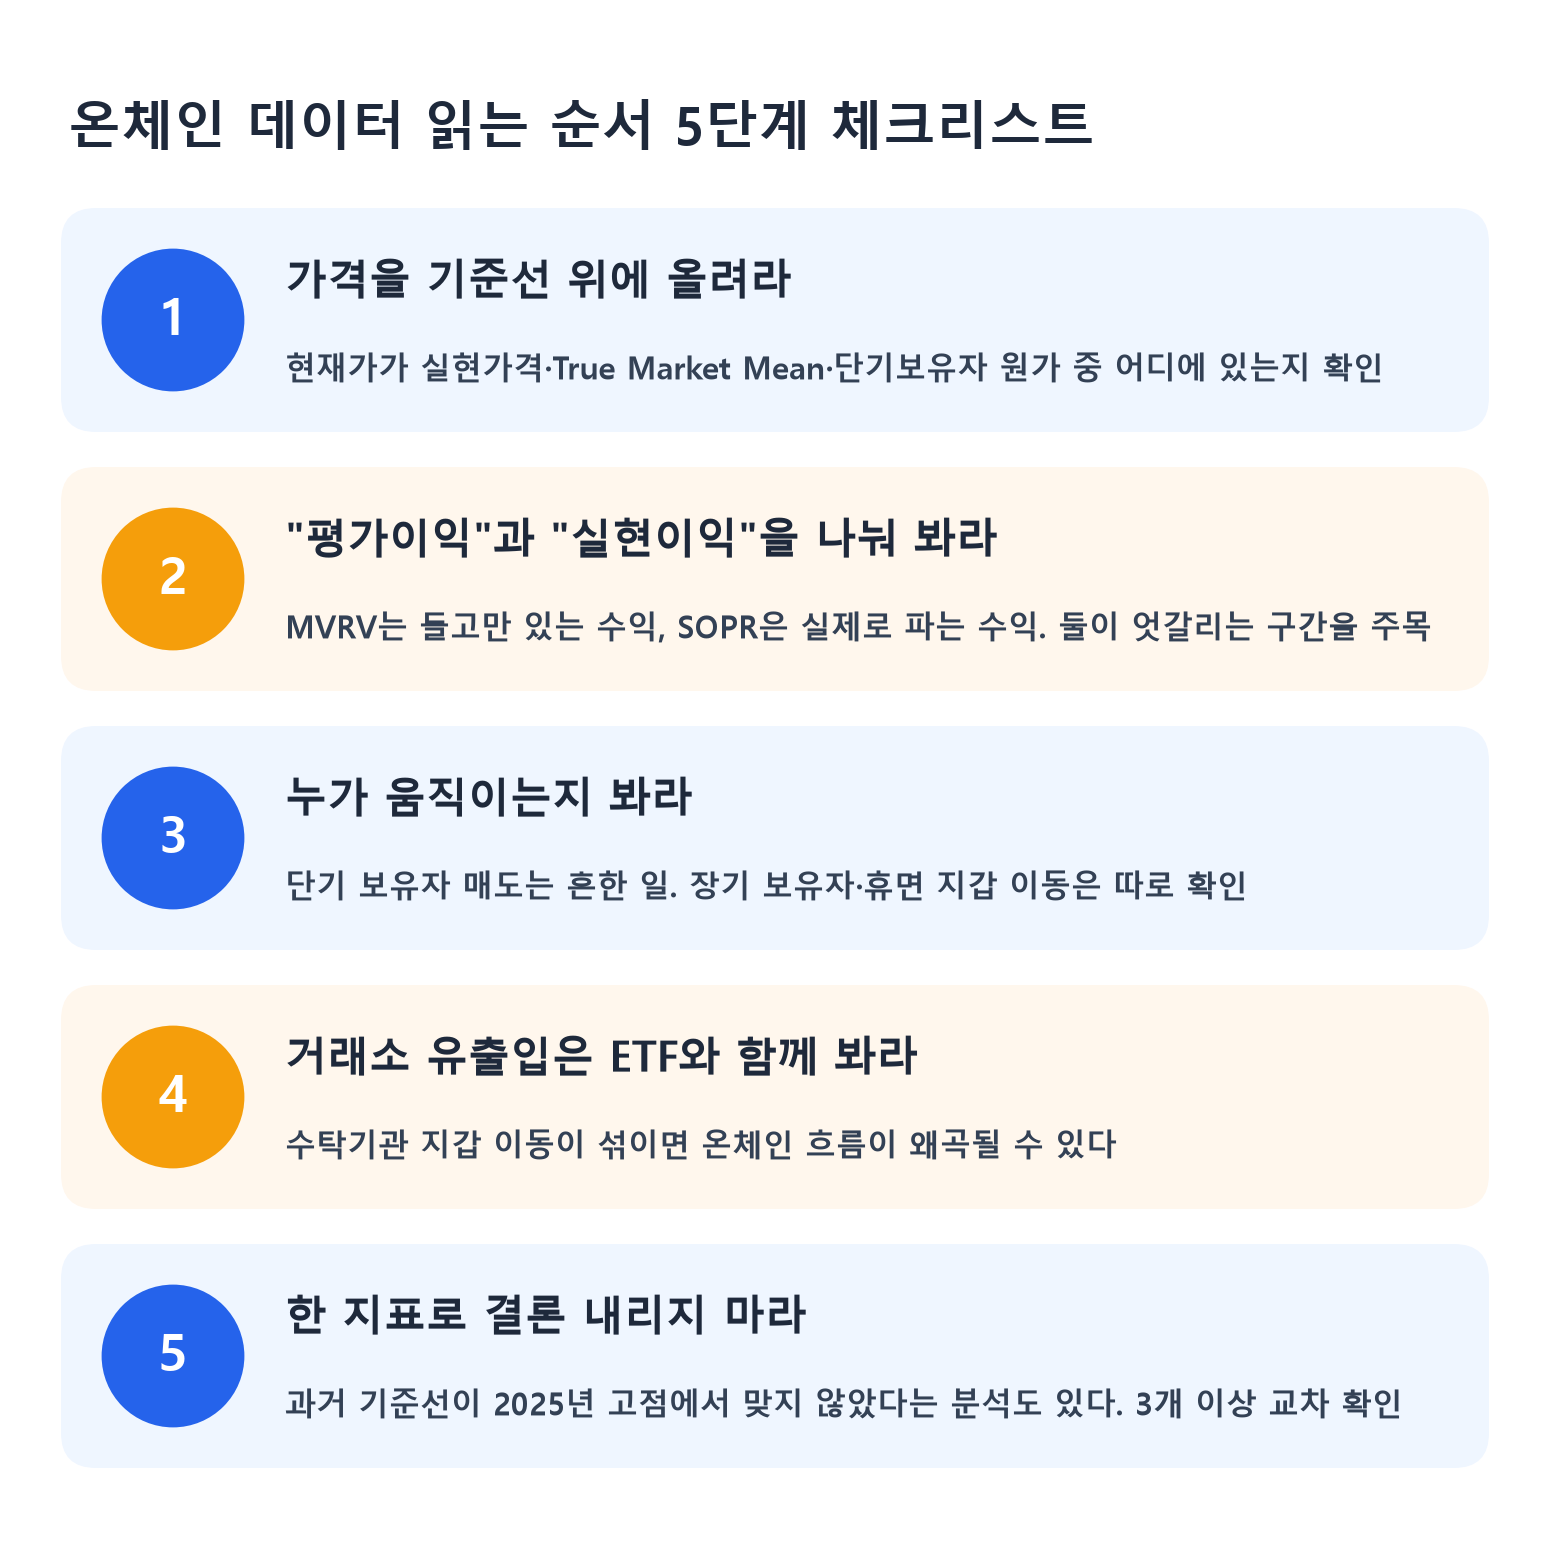
지표를 많이 아는 것보다 읽는 순서를 정해두는 것이 실수를 줄입니다.
- 가격을 기준선 위에 올린다. 현재가가 실현가격, True Market Mean, 단기 보유자 평균단가 중 어디 위·아래에 있는지부터 확인합니다.
- 평가이익과 실현이익을 나눈다. MVRV로 “얼마나 벌고 있나”, SOPR로 “실제로 팔고 있나”를 따로 봅니다.
- 누가 움직이는지 본다. 단기 보유자의 매도는 일상적이지만, 장기 보유자·휴면 지갑의 대규모 이동은 맥락을 따로 확인합니다.
- 거래소 유출입은 ETF 자금 흐름과 함께 본다. 수탁기관 지갑 이동이 섞였을 가능성을 늘 염두에 둡니다.
- 한 지표로 결론 내리지 않는다. 최소 세 가지 이상이 같은 방향을 가리킬 때만 의미 있는 신호로 받아들입니다.
온체인 데이터는 거시 변수를 대체하지도 못합니다. 올해 비트코인의 급락과 반등에는 금리 경로가 큰 영향을 미쳤습니다. 금리 전망을 읽는 법은 FOMC 점도표 읽는 법 총정리에서 따로 정리했습니다.
자주 묻는 질문(FAQ)
Q1. 온체인 데이터는 어디서 볼 수 있나요?
글래스노드(Glassnode), 크립토퀀트(CryptoQuant), 코인글래스(CoinGlass), 룩인투비트코인(Look Into Bitcoin) 같은 분석 플랫폼이 대표적입니다. 기본 지표는 무료로 제공되는 경우가 많지만, 세부 보유자 구분이나 시간 단위 데이터는 유료인 경우가 많습니다. 플랫폼마다 계산 방식이 조금씩 달라 같은 지표도 수치가 다를 수 있으니, 한 곳의 추이를 꾸준히 보는 편이 좋습니다.
Q2. MVRV가 1 아래로 내려가면 무조건 바닥인가요?
아닙니다. 과거 바닥권에서 MVRV가 0.8~1.0 부근까지 내려간 적이 많았다는 경험칙일 뿐, 1 아래에서 더 오래 머물거나 더 깊이 빠질 수도 있습니다. 앞서 본 것처럼 시장 구조가 바뀌면 기준선 자체가 달라질 수 있습니다.
Q3. 실현가격과 True Market Mean은 어느 쪽을 봐야 하나요?
역할이 다릅니다. 실현가격은 분실 코인까지 포함한 “시장 전체의 원가”로 장기 바닥권을 가늠할 때, True Market Mean은 실제 거래 참여자의 원가로 중기 추세의 지지·저항을 판단할 때 주로 쓰입니다. 둘 사이의 간격 자체가 휴면 코인의 비중을 보여주기도 합니다.
Q4. 거래소에서 코인이 빠져나가면 호재인가요?
장기 보관 목적의 출금이라면 매도 대기 물량 감소로 해석할 수 있지만, 거래소 간 이동이나 수탁기관 지갑 정리일 수도 있습니다. 유출 규모만 보고 판단하기보다 ETF 자금 흐름, 장기 보유자 비중 변화와 함께 확인하는 것이 안전합니다.
결론 — 기준선을 외우지 말고, 기준선이 왜 거기 있는지를 이해하라
온체인 지표는 비트코인 시장을 “가격”이 아니라 “사람들의 원가와 행동”으로 읽게 해주는 강력한 도구입니다. 실현가격과 True Market Mean으로 위치를 잡고, MVRV와 SOPR로 평가이익과 실현이익을 나누고, 보유자 구분과 거래소 흐름으로 누가 움직이는지 보는 순서만 익혀도 뉴스 헤드라인에 덜 흔들리게 됩니다.
다만 2025년 고점이 보여줬듯이, 이 지표들의 기준선은 자연법칙이 아니라 과거 시장 구조에서 나온 경험칙입니다. ETF와 제도권 자금이 늘어날수록 “3.5를 넘으면 고점” 같은 공식은 점점 덜 맞을 수 있습니다. 숫자 자체보다 그 숫자가 어떤 투자자 행동을 반영하는지를 이해하는 것, 그것이 앞으로의 온체인 독해에서 가장 중요한 능력이 될 것입니다.
현물·ETF·선물 등 투자 방식별로 세금과 비용이 어떻게 달라지는지는 비트코인 투자 방법 4가지 비교와 2027년 과세·유예안에서 이어서 확인할 수 있다.
더 읽어보기 · 이 글은 비트코인·암호화폐 가이드: 온체인 지표와 제도 이슈의 일부입니다. 같은 주제의 다른 글을 순서대로 보려면 가이드를 참고하세요.
※ 본 글은 온체인 지표의 개념과 해석 방법을 설명하는 정보 제공용 글로, 비트코인 등 특정 가상자산에 대한 매수·매도 권유나 투자 유인이 아니며 개인화된 투자자문·세무자문에 해당하지 않습니다. 가상자산은 가격 변동성이 매우 크고 원금 손실 위험이 있으며, 관련 법·제도는 국회 심의와 규제 당국의 결정에 따라 달라질 수 있습니다. 실제 투자 결정 전에는 반드시 전문가와 상담하고 금융위원회·금융감독원 등 관계기관의 최신 공지를 확인하시기 바랍니다. 본문의 가격·지표 수치는 작성 시점(2026년 9월 26일) 기준 공개된 자료(Glassnode 주간 보고서, 주요 언론 보도 등)를 근거로 하며, 플랫폼별 계산 방식과 이후 시장 상황에 따라 달라질 수 있습니다.
참고 자료: Glassnode, The Week On-chain Week 38 2026 “Escape Velocity” · Glassnode Docs, SOPR